Ein Kratzer nach dem Parken, ein beschädigter Stoßfänger oder ein verschüttetes Getränk im Innenraum: Ein Versicherungsschaden am Auto ist oft ärgerlich genug. Noch ärgerlicher wird es, wenn Fotos fehlen, Spuren zu früh beseitigt werden oder die Schadenmeldung unvollständig bleibt. Wer vom ersten Moment an geordnet handelt, schafft eine bessere Grundlage für die Regulierung und verhindert, dass der Fahrzeugzustand unnötig leidet.
Dabei geht es nicht darum, jedes kleine Detail selbst bewerten zu können. Entscheidend ist, den Schaden nachvollziehbar festzuhalten, Fristen einzuhalten und Maßnahmen erst dann zu beauftragen, wenn die Situation mit Versicherung, Werkstatt oder gegebenenfalls einem Gutachter geklärt ist.
Was als Versicherungsschaden am Fahrzeug gilt
Ein Versicherungsschaden liegt vor, wenn ein versichertes Ereignis zu einem Schaden am Fahrzeug führt und ein Anspruch gegenüber einer Versicherung bestehen kann. Das kann ein Unfall mit einem anderen Verkehrsteilnehmer sein, aber auch ein Parkschaden, Vandalismus, Hagel oder ein Glasschaden. Welche Versicherung zuständig ist, hängt vom Einzelfall und vom abgeschlossenen Vertrag ab.
Bei einem unverschuldeten Unfall ist in der Regel die Haftpflichtversicherung der Gegenseite Ansprechpartner. Eigene Schäden nach selbst verschuldetem Unfall können über eine Vollkaskoversicherung abgesichert sein. Teilkasko kann beispielsweise bei Glasbruch, Sturm, Hagel, Wildunfall oder Diebstahl greifen. Die konkrete Deckung, Selbstbeteiligung und mögliche Einschränkungen stehen jedoch immer im jeweiligen Vertrag.
Gerade bei optischen Schäden ist eine genaue Einordnung sinnvoll. Ein oberflächlicher Fremdlackabrieb lässt sich manchmal ohne Lackierung reduzieren. Ist der Klarlack oder sogar der Basislack verletzt, kann Korrosion folgen. Was zunächst klein wirkt, sollte daher nicht vorschnell als reine Schönheitsfrage abgetan werden.
Die ersten Schritte nach einem Schaden
Am Unfallort gilt zuerst: Unfallstelle sichern, Verletzten helfen und bei Bedarf Polizei oder Rettungsdienst verständigen. Bei einem Parkschaden ohne anwesenden Verursacher darf der Schaden nicht einfach ignoriert werden. Die erforderlichen Schritte richten sich nach der Situation vor Ort. Wer unsicher ist, sollte die Polizei hinzuziehen, statt sich auf eine Notiz am Fahrzeug zu verlassen.
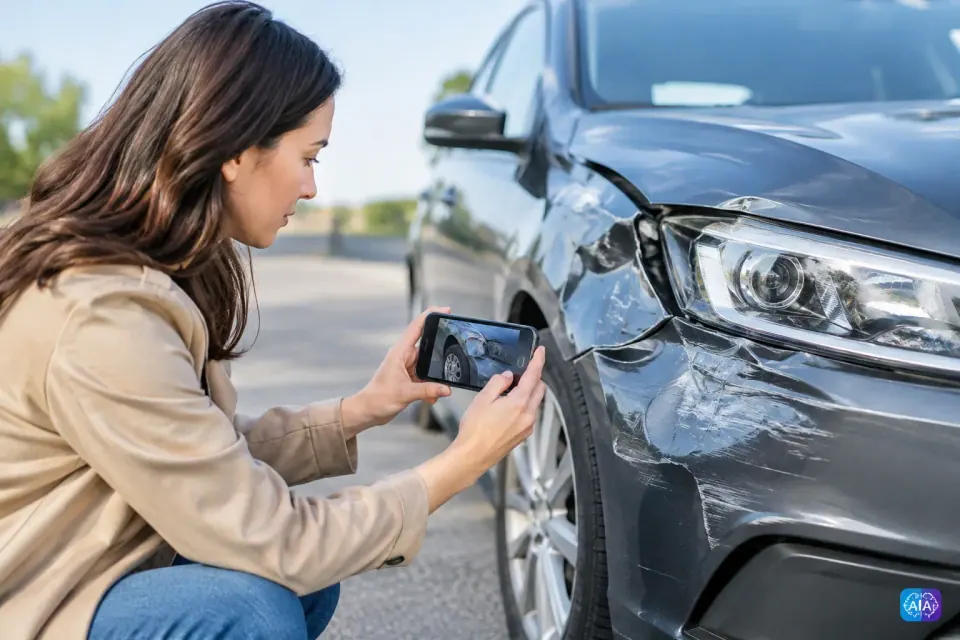
Danach zählt eine saubere Dokumentation. Fotografieren Sie das Fahrzeug aus etwas Abstand und anschließend jede Beschädigung aus mehreren Blickwinkeln. Aufnahmen vom gesamten Fahrzeug zeigen, wo sich der Schaden befindet. Nahaufnahmen machen Kratzer, Dellen, Risse, Verformungen oder Lackspuren erkennbar. Fotos vom Unfallort, von Kennzeichen, Verkehrssituation und möglichen Spuren können ebenfalls hilfreich sein.
Notieren Sie Datum, Uhrzeit, Ort und den Ablauf so früh wie möglich. Tauschen Sie bei einem Unfall die erforderlichen Daten aus, ohne vorschnell ein Schuldeingeständnis abzugeben. Namen und Kontaktdaten von Zeugen können später entscheidend sein. Ein europäischer Unfallbericht hilft, Angaben einheitlich festzuhalten, ersetzt aber keine sorgfältige Prüfung des Hergangs.
Vor der Reparatur nichts verwischen
Ein häufiger Fehler betrifft die Fahrzeugpflege direkt nach dem Ereignis. Verständlich ist der Wunsch, Schmutz, Lackabrieb oder Glassplitter sofort zu entfernen. Für die Regulierung kann das jedoch ungünstig sein, wenn dadurch sichtbare Spuren verloren gehen. Auch eine schnelle Politur kann die Beurteilung erschweren, etwa wenn sie Fremdlack, Abrieb oder die tatsächliche Tiefe eines Kratzers verändert.
Was zur Sicherheit nötig ist, darf und muss natürlich erledigt werden. Lose Teile, scharfe Kanten oder eingeschränkte Sicht verlangen eine umgehende Lösung. Bewahren Sie dabei Rechnungen auf und halten Sie den Zustand vorher sowie die notwendige Maßnahme fotografisch fest. Bei größeren Schäden sollte das Fahrzeug bis zur Klärung möglichst unverändert bleiben.
Das gilt besonders für Innenraumschäden durch ausgelaufene Flüssigkeiten, Löschmittel, Rauch oder Wasser. Eine zeitnahe Reinigung kann notwendig sein, damit Gerüche, Flecken oder Folgeschäden nicht tiefer in Polster und Dämmung ziehen. Vorher sollten Umfang und Ursache aber eindeutig dokumentiert sein. Stimmen Sie dringende Maßnahmen im Zweifel mit dem Versicherer ab.
Schaden melden: vollständig statt hastig
Melden Sie den Schaden zeitnah bei der zuständigen Versicherung. Versicherungsverträge enthalten dafür häufig konkrete Vorgaben. Eine knappe, sachliche und vollständige Schilderung ist besser als Vermutungen oder widersprüchliche Angaben. Reichen Sie Fotos, Unfallbericht, Kontaktdaten Beteiligter und gegebenenfalls das polizeiliche Aktenzeichen ein.
Behalten Sie Kopien aller Unterlagen. Dazu gehören Schriftverkehr, Kostenvoranschläge, Gutachten, Rechnungen und Fotos. Bei Telefonaten ist es sinnvoll, Datum, Ansprechpartner und die wichtigsten Inhalte zu notieren. So bleibt später nachvollziehbar, welche Abstimmungen erfolgt sind.
Ob ein Kostenvoranschlag genügt oder ein Gutachten erforderlich ist, hängt von Schadenhöhe und Fall ab. Bei klaren Bagatellschäden kann ein Kostenvoranschlag ausreichen. Bei größeren, unklaren oder wertrelevanten Schäden liefert ein qualifiziertes Gutachten häufig eine belastbarere Grundlage. Es kann neben den Reparaturkosten auch Wertminderung, Reparaturweg und mögliche Folgeschäden berücksichtigen.
Reparatur, Auszahlung oder Aufbereitung?
Nach der Dokumentation stellt sich die praktische Frage: Was soll am Fahrzeug gemacht werden? Nicht jeder sichtbare Schaden braucht dieselbe Lösung. Bei verformten Bauteilen, gebrochenen Halterungen, Lackdurchdringungen oder sicherheitsrelevanten Schäden steht eine fachgerechte Reparatur im Vordergrund. Eine Fahrzeugaufbereitung ist kein Ersatz für Karosserie- oder Lackierarbeiten, wenn die Substanz beschädigt ist.
Anders sieht es bei oberflächlichen Gebrauchsspuren aus. Leichte Waschkratzer, stumpfer Lack, geringfügiger Fremdlackabrieb oder verschmutzte Polster können nach abgeschlossener Schadenprüfung gezielt aufgearbeitet werden. Hier entscheidet der Zustand des Fahrzeugs darüber, ob eine punktuelle Behandlung genügt oder eine umfassendere Lack- und Innenraumpflege sinnvoll ist.
Bei einer fiktiven Abrechnung, also einer Auszahlung auf Basis eines Kostenvoranschlags oder Gutachtens, bestehen ebenfalls Besonderheiten. Ob und in welcher Höhe reguliert wird, richtet sich nach dem Einzelfall, der Schadenart und den rechtlichen Rahmenbedingungen. Wer eine Reparatur nicht vollständig durchführen lässt, sollte Unterlagen und den verbliebenen Fahrzeugzustand besonders sorgfältig aufbewahren. Pauschale Aussagen sind hier selten hilfreich.
Den Fahrzeugwert nach dem Schaden im Blick behalten
Ein sauber beseitigter Schaden verbessert nicht nur den Eindruck im Alltag. Er kann beim Verkauf, bei der Leasingrückgabe oder bei der Rückgabe eines Firmenfahrzeugs einen Unterschied machen. Käufer achten auf Farbunterschiede, ungleichmäßigen Glanz, zurückbleibende Gerüche, schlecht gereinigte Innenräume und unklare Reparaturspuren. Auch ein technisch einwandfreies Fahrzeug wirkt weniger wertig, wenn sichtbare Folgen eines Schadens unbehandelt bleiben.
Nach einer Karosserie- oder Lackreparatur kann eine professionelle Aufbereitung deshalb sinnvoll sein. Sie entfernt Werkstattstaub, Pflegerückstände und Verschmutzungen, bereitet angrenzende Lackflächen optisch gleichmäßig auf und stellt einen gepflegten Gesamteindruck her. Im Innenraum lassen sich je nach Schadenbild etwa Staub, Splitter, Flecken oder Gerüche fachgerecht behandeln.
Wichtig ist eine realistische Erwartung: Fahrzeugaufbereitung verbessert die Optik deutlich, aber sie kann keine fehlende Reparatur unsichtbar machen und keinen strukturellen Schaden beheben. Gute Arbeit erkennt man nicht an überzogenen Versprechen, sondern an einer klaren Einschätzung dessen, was technisch und optisch erreichbar ist.
Besonderheiten bei Leasing- und Firmenfahrzeugen
Leasingnehmer sollten einen Versicherungsschaden besonders sauber dokumentieren. Der Leasinggeber bleibt Eigentümer des Fahrzeugs, und Verträge enthalten oft Vorgaben zur Reparatur, Werkstattwahl oder Information des Leasinggebers. Eigenmächtige kosmetische Lösungen können später zu Diskussionen führen, wenn der Schaden nicht fachgerecht behoben oder nicht nachvollziehbar festgehalten wurde.
Bei Firmenfahrzeugen kommt der Ausfallzeit eine weitere Bedeutung zu. Ein beschädigtes Fahrzeug ist nicht nur ein Kostenfaktor, sondern kann den professionellen Auftritt beim Kunden beeinträchtigen. Eine abgestimmte Reihenfolge aus Schadenmeldung, Reparaturfreigabe und abschließender Aufbereitung hilft, Standzeiten und unnötige Doppelarbeiten zu vermeiden.
Für Fahrzeughalter im Raum Stuhr und Bremen ist vor allem eines praktisch: Erst den Schaden sauber klären, dann die sichtbaren Folgen gezielt behandeln lassen. Klinker Fahrzeugaufbereitung unterstützt dort, wo Lack, Innenraum und Gesamteindruck nach der Regulierung wieder gepflegt und repräsentativ wirken sollen.
Ein Versicherungsschaden muss nicht dauerhaft am Fahrzeug sichtbar bleiben. Wer Beweise sichert, nichts vorschnell überarbeitet und die passende Maßnahme zum tatsächlichen Schaden wählt, schützt Ansprüche ebenso wie den Zustand seines Autos.